EV充電ネットワーク比較2026 – 事業者別口数と料金差NEW
公共急速充電の口数で国内最大なのはe-Mobility Power(eMP)で27,122口。テスラのスーパーチャージャーは744基にとどまり、規模では自動車メーカー系ディーラー網が急速充電だけで日産約11,000口と続く。2026年9月時点で各事業者の設置口数と料金を横並びにすると、規模とコストのバランスが事業者ごとにまるで違うことが見えてくる。
事業者別 設置口数・料金の全体像
まず本記事で扱う主要5事業者を、公表されている最新の設置口数と代表的な料金でまとめた。数値は各社の自己申告値であり、第三者検証を経たものではない点に注意してほしい。
| 事業者 | 総口数(時点) | 急速/普通の内訳 | 代表料金(都度払い目安) |
|---|---|---|---|
| e-Mobility Power | 27,122口(2026年3月) | 非公表(合算値) | 110円/kWh(一般道) |
| テスラ スーパーチャージャー | 744基・150拠点(2026年5月) | 急速のみ | 37〜200円/分(出力により変動) |
| イオン | 1,837基以上・138モール | 普通・急速合算 | 急速49.5円/分(改定後) |
| 日産 | 約40,000口(2026年2月) | 急速約11,000口/普通約29,000口 | 非公表(会員向け中心) |
| トヨタ | 普通約4,200店舗に整備/急速は拡大途上 | — | 非公表 |
ホンダについては公式の設置台数データが検索範囲では確認できなかった。各社ディーラー網は自社ユーザー専用ではなく他社EVも利用できるケースが多いが、運用は店舗ごとに異なるため一律には語れない。日産の約40,000口という数字は急速・普通の合計であり、単純比較の対象になりがちなeMPの27,122口(こちらも急速・普通の合算値)とは母集団の性質が異なる。eMPは全国約1,700団体の設備を束ねた集計であるのに対し、日産の数字は自社ディーラーおよび協力店に限定された数字である点も見落としやすい。
eMPの内訳:高速道路と一般道で性格が違う
eMPの27,122口のうち、高速道路SA/PAは454箇所・1,066口、一般道路は1,677箇所・2,460口という数字が公表資料の要約から得られている。高速側は約6割にあたる272箇所が複数口設置で、90箇所に150kW級を配置。一般道側は740箇所(4割強)が90kW以上に対応する。ただしこの箇所数・口数の内訳は原資料PDFの直接確認ができておらず、eMP公式発表(e-Mobility Power公式)の要約段階の数値として扱う。単純計算では高速道路SA/PAの1箇所あたり平均口数は1,066÷454で約2.3口、一般道路は2,460÷1,677で約1.5口となり、高速側のほうが集約度は高いものの、それでも複数台の同時充電需要には足りていない水準にとどまる。
表の読み方:規模が大きいほど良いとは限らない
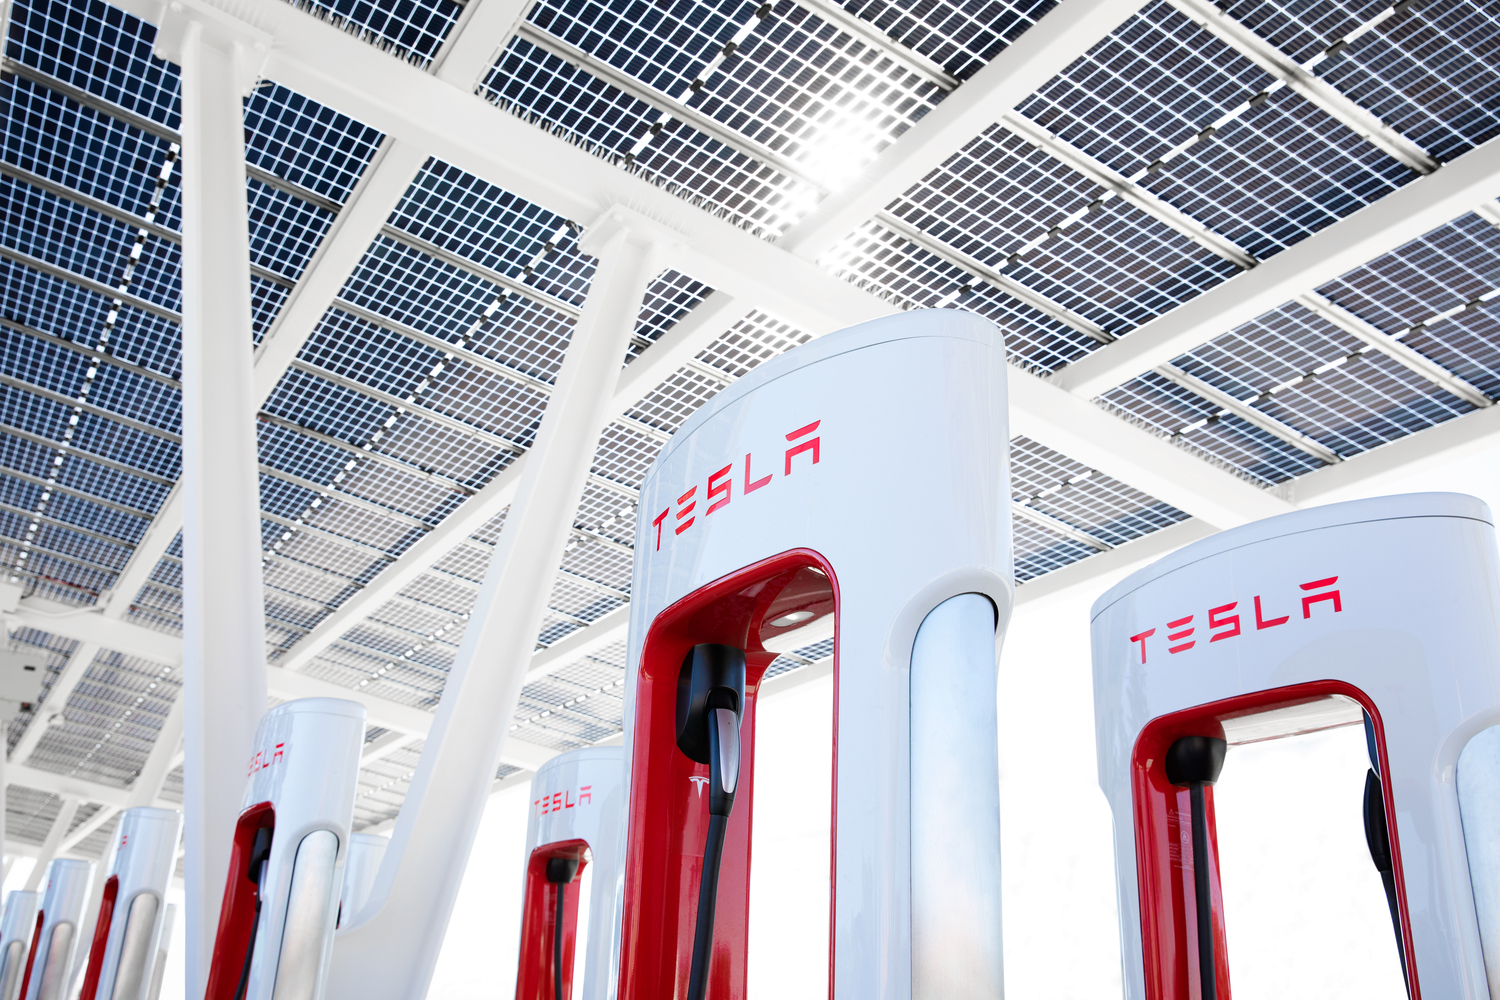
口数だけ見ればeMPが圧倒的に大きい。だが、これは全国約1,700団体が持つ設備を束ねた集計値であり、単独事業者が設置した数ではない。テスラの744基は自社直営のみでこの数字を積み上げており、1拠点あたりの平均口数(約5基)はeMPの分散型ネットワークより濃い。
出力帯にも傾向差がある。CHAdeMO協議会の集計(GoGoEV、独立集計)によると、2025年度は全国で50kW未満の充電器が前年度比17%減った一方、90kW以上は10%増えて全体の約3割に達した。ディーラーと高速道路では150kW機の整備数がそれぞれ120口を超えている。低出力機の淘汰と高出力機への置き換えが同時に進んでいる状態だ。
2025年12月末時点のCHAdeMO急速充電口数は13,797口で、前月比+777口という報告もある。月700〜800口ペースの増加が続けば、経産省が掲げる2030年30万口目標(公共急速3万口)のうち急速側は射程に入りつつある。出典は経済産業省の政策資料。逆算すると、13,797口から3万口に到達するには単純計算で16,203口の積み増しが必要になり、月700〜800口ペースでも20〜23か月程度を要する計算になる。目標年次の2030年まで残り4年強という時間軸を踏まえると、ペースの維持ないし加速が前提になっている数字だと言える。
用途別の選び方:経路充電と目的地充電は別物
高速道路を長距離移動するなら
SA/PAで頼りになるのはeMPの高速道路網(454箇所・1,066口)。1箇所あたり平均2.3口とまだ少なく、繁忙期の待ち行列が課題として指摘されている。ユーザーからは「大規模SAで最低6口、理想は30口」という要望が出ており、現状とのギャップは大きい。詳しい充電渋滞対策は充電インフラガイドで整理している。
テスラ車以外でスーパーチャージャーを使うなら
NACSコネクタ対応車であればテスラ以外でも利用可能な拠点が増えている。ただし744基という規模はeMPの数十分の一で、経路充電の主力にはまだなり切れていない。セブン-イレブンへのNACS対応充電器導入(最大出力250kW、2026年度中に約10店へ拡大予定)はサードパーティ展開の第一歩と位置づけられる。出典はCAR CARE PLUS(二次報道、一次発表の裏取りは未実施)。
普段使い・目的地充電なら
買い物ついでの継ぎ足し充電はイオンやディーラー網が現実的な選択肢になる。ただしイオンは2026年1月13日に大幅値上げを実施しており、「イオンは無料」というイメージのまま使うと料金面で驚くことになる。日産・トヨタのディーラー系充電器は営業時間内のみ利用可能な店舗が多く、深夜・早朝の経路充電には向かない点も実務上の注意点として押さえておきたい。
料金体系の比較:会員プランと都度払いの差
eMPのビジター(非会員)料金は一般道路と高速道路で異なる二段構え。kWh課金は一般道路110円/kWh、高速道路143円/kWh。時間課金を選ぶ場合は出力帯によって単価が変わり、50kW以下は一般道55円/分・高速77円/分、100kW超では一般道99円/分・高速121円/分となる。出典はeMP公式ビジター料金ページ。仮に一般道の110円/kWhで満充電相当の50kWhを継ぎ足すと5,500円となり、電費6km/kWhのコンパクトEVなら走行300km分の電気代が約5,500円、1kmあたり約18円という計算になる。ガソリン車の実燃費リッター15km・レギュラー170円/L換算では1kmあたり約11.3円で、都度払いのビジター料金だけを見ると必ずしも安いとは言えない水準だ。
会員プランはビジターより単価が下がるが、公表情報には食い違いがある。一部の個人ブログでは月会費4,180円・急速27.5円/分という時間課金時代の値が紹介される一方、別の二次情報ではベーシック会員(月額1,200円・急速30.2円/kWh)とプレミアム会員(月額3,500円・急速26.7円/kWh)というkWh課金の階層プランが2024年9月時点の情報として掲載されている。eMPは時間課金からkWh課金への移行を経ており、プラン名・金額とも変更された可能性が高い。契約前には必ず公式サイトで現行プランを確認する必要がある。
| 事業者 | 会員/非会員の別 | 都度払い目安 | 備考 |
|---|---|---|---|
| eMP(ビジター) | 非会員 | 110〜143円/kWh または時間課金 | 一般道/高速で単価が異なる |
| eMP(会員) | 会員(月会費別途) | 非公開情報が錯綜 | 公式で要再確認 |
| テスラ | 会員区分は未確認 | 37〜200円/分、目安30〜55円/kWh | 時間帯・出力で変動幅あり |
| イオン(急速) | WAON利用 | 49.5円/分(改定後) | 改定前は10円/分、約5倍に |
イオンの急速充電は2026年1月13日の改定で30分あたり300円から1,485円へと跳ね上がった。改定直後の1月13日〜3月1日には10分100円の割引キャンペーンが実施されたが、これは移行措置であり恒常的な価格ではない。出典はイオン東北公式のPDF(本文は目視未確認のため要再チェック)。改定前の30分300円は分あたり10円で、これはeMPビジター料金の50kW以下・一般道55円/分の5分の1以下という破格の水準だった。改定後の49.5円/分はeMPの一般道料金とほぼ並ぶ水準まで引き上げられており、「集客のための特別料金」から「相場並みの独立採算料金」へと性格が変わったことが数字からも読み取れる。
規格の行方:CHAdeMOとNACSの併存が続く
日本発規格のCHAdeMOは今も国内シェア最大だが、テスラ規格であるNACSの採用が広がり始めている。ABBはCHAdeMOとNACSの両対応となる「Terra 184 JN」を2025年内に受注開始し、2026年に納品開始する予定。ステランティスも北米・日本・韓国でNACS採用を発表し、日本では2027年から対応モデルを投入する計画だ。出典はEVsmartブログほか。北米では2023年以降フォード・GM・ヒョンダイなど主要メーカーが相次いでNACS採用に転じ、CCS1からの規格移行が数年がかりで進行した前例がある。日本のCHAdeMO陣営がこの前例をどこまで参考にするかは、今後の充電器メーカー各社の対応方針を左右する材料になり得る。
ただし現時点で規格統一が完了したわけではない。BYDなど中国メーカーは国内投入車をCHAdeMO準拠で設計しており、当面はCHAdeMO対応の充電網が実用上の生命線であり続ける。BYDの各モデルとスペックはBYD全車種比較で確認できる。NACS流入は選択肢が広がる将来要因として捉えるのが実態に近い。
数値の前提と注意点
本記事で扱った口数・拠点数の大半は各事業者の自己申告値であり、独立した第三者機関が検証した数字ではない。特にeMPの高速道路SA/PA・一般道路の内訳、テスラの拠点数、イオンの設置基数は、公表資料の要約や二次報道からの引用にとどまり、一次PDFの表を直接確認できていない箇所がある。読者が実際に契約・利用する際は、必ず各社の公式サイトで最新の料金・拠点情報を確認してほしい。
また「急速」「普通」の区分や出力帯の定義も事業者によって揺れがある。イオンやトヨタのように急速・普通を合算した数字しか公表していない事業者もあり、単純な口数比較には限界がある点も踏まえておきたい。関連する規格・出力の基礎知識は充電インフラ カテゴリに他記事をまとめている。
BLADE NOTEの見立て
この分野で今後効いてくるのは「口数の総量」ではなく「1拠点あたりの口数」だと見ている。eMPの27,122口は数字としては圧倒的だが、高速道路SA/PAの平均は1箇所2.3口にとどまり、繁忙期の待ち行列という体験の悪さは口数の多さでは解消されない。テスラが744基という少ない総数でも評価されるのは、1拠点に複数基をまとめて配置し、待ち時間を局所化しているからだ。
イオンの5倍値上げは、無料・低価格で客寄せをしてきたフェーズが終わったことを示すサインだと考える。充電インフラが「集客ツール」から「独立採算の事業」に切り替わる過程で、同様の値上げは他の商業施設系事業者にも波及するはずだ。ビジター料金ベースで見た1kmあたりの電気代がガソリン車の燃料代を下回らない水準まで来ている以上、価格面での優位性だけを理由にEVを勧める段階は終わりつつあるとも言える。CHAdeMOとNACSの併存についても、規格統一による混乱解消を期待するのは早計で、少なくとも2027年のステランティス投入までは複数規格対応の充電器を増やすことでしか根本解決しない。設置事業者にとっては当面、マルチ規格機への投資がコスト増と割り切るしかない局面が続く。
出典
- 令和7年度補正予算 充電インフラ補助金(経済産業省)
- 充電インフラ整備状況資料(経済産業省)
- CHAdeMO急速充電口数統計(GoGoEV)
- 充電設備整備状況の発表(e-Mobility Power)
- ビジター料金(e-Mobility Power)
- 会員プランFAQ(e-Mobility Power)
- スーパーチャージャー設置状況(EV Times)
- スーパーチャージャー料金ガイド(tesla-rental.jp)
- セブン-イレブンNACS充電器導入(CAR CARE PLUS)
- イオン充電料金改定に関する投稿(価格.com)
- EV充電サービス料金改定のお知らせ(イオン東北)
- 公共充電サポート(日産)
- トヨタ急速充電器整備状況(ベストカー)
- ABBのNACS対応充電器(EVsmartブログ)
- ステランティスのNACS採用発表(EVsmartブログ)
- EVユーザーが求める理想の充電インフラ(EVsmartブログ)
この車、補助金でいくら安くなる?
国+自治体の補助金と実質価格を30秒で計算できます。
BYD・中国EVの最新ニュースを毎日配信中。
フォローして最新情報をチェック!