中国EVメーカー一覧2026 主要10社の販売台数と日本展開
結論:中国EVメーカーの最大手はBYD(2025年NEV販売約460万台)。2026年1〜3月もBYDが70万台で首位で、日本で正規販売しているのは主要10社のうちBYDだけ。
| メーカー | 主力ブランド | 2026年1〜3月NEV販売 | 日本展開 |
|---|---|---|---|
| BYD | BYD / Denza / 方程豹 | 700,463台 | 本格進出済み(78店舗、2026年10月時点) |
| Leapmotor(零跑) | Leapmotor | 110,155台 | 未定 |
| Li Auto(理想汽車) | Li Auto | 95,100台 | 未定 |
| NIO(蔚来) | NIO / ONVO / Firefly | 83,465台 | 公式発表なし |
| Xiaomi(小米汽車) | Xiaomi | 80,856台 | 未定 |
| Zeekr(吉利) | Zeekr | 77,037台 | 009の国内展開をフォロフライが発表 |
| Xpeng(小鵬) | Xpeng / MONA | 62,682台 | 検討段階 |
| GAC Aion | Aion | 約62,000台 | 未定 |
2026年、中国は世界のEV市場で大きなな存在感を放っている。BYDが年間約460万台(2025年実績)のNEV(新エネルギー車)を販売し、NIOやXpengが技術力で欧州勢を脅かす。CATL製バッテリーは世界シェアの3割超を握り、中国発のサプライチェーンなしにEVは語れない時代になった。この記事では、2026年時点の主要中国EVメーカーとその勢力図を一気に整理する。
主要6グループの販売規模一覧
中国のNEV市場は2025年に年間販売約1,649万台を突破し、新車販売の4割以上がNEVという桁違いのの普及率に達した。この巨大市場を牽引するのがBYD、吉利(Geely)グループ、そしてNIO・Xpengといった新興勢力だ。
メーカー間の競争軸は明確に分かれている。BYDはコストパフォーマンスと垂直統合、NIOはバッテリー交換とプレミアムブランディング、Xpengは自動運転とソフトウェア。吉利グループはZeekr・Lynk & Coなど複数ブランドで価格帯ごとに網を張る。さらにCATLがバッテリー供給と交換ステーション事業で業界構造そのものを動かしている。
かつては「安かろう悪かろう」のイメージがつきまとった中国車だが、2020年代に入ってからの技術進化は急速な。800V以上の高電圧プラットフォーム、自社開発の自動運転チップ、5分で数百km分を充電できる超急速充電——欧州メーカーが3〜5年かけて追いつこうとしている技術を、中国勢はすでに量産車に載せている。
2026年Q1の販売データを見ると、BYDはテスラとの差を一段と広げた。中国国内だけでなく、東南アジアや中東でもBYDの伸びが顕著で、海外150万台という年間目標も現実味を帯びている。
| メーカー/グループ | 主力ブランド | 価格帯 | 強み | 2025年NEV販売規模 |
|---|---|---|---|---|
| BYD | BYD / Denza / 方程豹 | 150万〜1,000万円 | 垂直統合・コスパ | 約460万台 |
| 吉利グループ | Zeekr / Lynk & Co / Galaxy | 200万〜600万円 | 多ブランド戦略 | 約169万台(吉利汽車のNEV、総販売は約302万台) |
| NIO | NIO / ONVO / Firefly | 200万〜700万円 | BaaS・交換式電池 | 約33万台 |
| Xpeng | Xpeng / MONA | 150万〜500万円 | 自動運転AI | 約43万台 |
| Leapmotor(零跑) | Leapmotor | 100万〜300万円 | Stellantis提携 | 約60万台 |
| GAC Aion | Aion | 150万〜400万円 | ロボタクシー | — |
2025年の販売台数の出典: 吉利は吉利汽車の2025年販売実績発表(NEV 1,687,767台、総販売3,024,567台)、NIO・Xpeng・LeapmotorはCarNewsChina(後述の「中国の自動車メーカー一覧」と同じ値)。GAC Aionのブランド別の通年台数は確認できなかったため「—」とした。
1〜3月販売1位はBYDの70万台
2026年第1四半期(1〜3月)の中国EV主要メーカー販売台数を整理する。BYDは依然として規模で頭一つ抜けているが、前年同期比では30%減の調整局面に入った。一方、新興勢ではLeapmotorが過去最高ペースで首位に躍り出ている。
| 順位 | メーカー | 2026年Q1 NEV販売 | 前年同期比 | 備考 |
|---|---|---|---|---|
| 1 | BYD | 700,463台 | ▲30.0% | BEV/PHEV併売。海外32万台(46%) |
| 2 | Tesla 中国(上海工場) | 約172,000台 | 横ばい | Model 3/Y中心、上海から海外も供給 |
| 3 | Leapmotor(零跑) | 110,155台 | +26% | 新興6社で首位。Stellantis提携で海外展開加速 |
| 4 | Li Auto(理想汽車) | 95,100台 | 横ばい | EREV中心、MEGAでBEVも |
| 5 | NIO(蔚来) | 83,465台 | +40% | NIO/ONVO/Firefly 3ブランド |
| 6 | Xiaomi(小米汽車) | 80,856台 | +6.6% | YU7が主力。3月に新型SU7へ切り替え |
| 7 | Zeekr(極氪) | 77,037台 | +86% | 吉利グループ、欧州展開好調 |
| 8 | Xpeng(小鵬) | 62,682台 | ▲30% | MONA L03で底打ち狙う |
| 9 | GAC Aion | 約62,000台 | ▲20% | タクシー法人需要中心 |
| 10 | Chery(奇瑞)NEV | 約58,000台 | +35% | iCARブランド海外展開拡大 |
注目はLeapmotorの首位浮上。Stellantisの欧州販売網を活用し、Opelブランド名で欧州販売を拡大した結果、新興6社ランキングのトップに躍り出た。4月単月では71,387台と過去最高を記録(前年同月比+73.9%)。ZeekrもQ1で86%増、4月単月で31,787台(前年同月比+131.6%)と急成長中だ。
一方でBYDは8カ月連続で前年同月比減少が続き、業界の競争激化を象徴している。BYDの2026年Q1利益は前年比55%減と、価格競争の影響が業績にも表れた。それでも700,463台という規模は他社を圧倒しており、海外比率46%(321,165台)の伸びで全体ボリュームは維持している。海外展開戦略の詳細はBYD海外150万台目標を参照。
Xpengは前年比▲30%と苦戦が続くが、MONA L03(300万円以下のADAS搭載車)で巻き返しを図る。Li AutoはEREV(増程式EV)戦略でPHEVとBEVの中間を狙うユニークなポジショニング。Xiaomi SU7は2024年3月発売以降、受注バックログが解消しきれない人気で、Q1も6万台規模を維持している。
BYD 2025年販売約460万台で首位
BYDの勢いは数字が物語る。2026年Q1だけでNEV販売70万台を突破し、年間ペースでは約280万台のペース。バッテリーからパワー半導体まで自社生産する垂直統合モデルが、他社には真似できないコスト競争力を生んでいる。
技術面ではBlade Battery(ブレードバッテリー)のLFP技術がベースだが、2025年後半からは第2世代のBlade Battery 2.0を投入。メガワット級の超急速充電技術でも吉利と熾烈な開発競争を繰り広げている。5分で航続200km以上を回復する充電速度は、ガソリン車の給油時間に迫る。
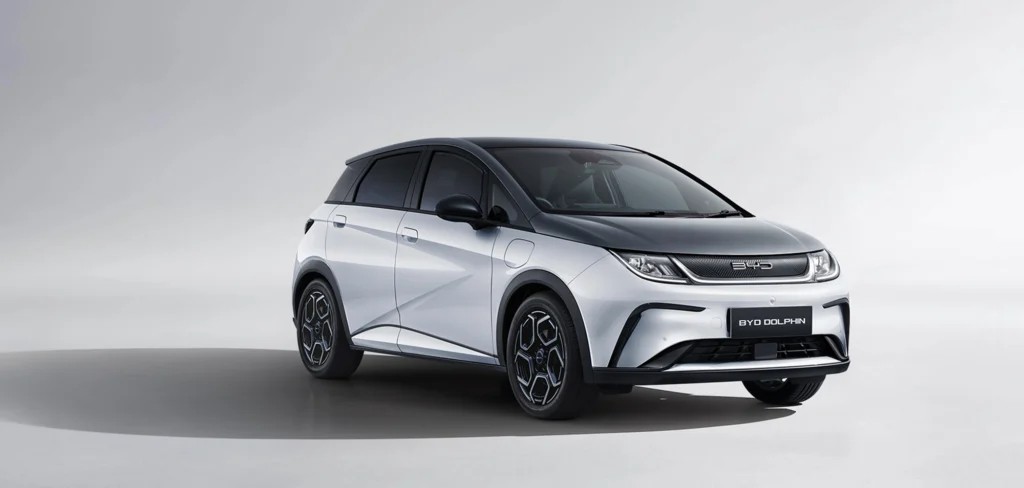
グローバル展開も加速した。バンコクモーターショーではトヨタを上回るブース来場者数を記録。東南アジア市場でのブランド浸透は急速に進んでいる。日本市場ではRACCO(214.5万円〜)、DOLPHIN(299.2万円〜)、ATTO 3(437.8万円〜)、SEAL(495万円〜)、SEALION 7(498.3万円〜)、PHEVのSEALION 6(398.2万円〜)の6モデルを販売している(2026年10月時点、税込)。BYD全車種の価格・スペック比較は別記事で詳しく解説している。
サブブランドのDenza(腾势)はプレミアム路線を担う。Denza Z9 GTは5分充電で航続800kmという驚異的なスペックを武器に欧州市場に切り込んでおり、欧州での販売価格は中国国内の3倍超に設定された。高価格帯でも勝負できるブランド力をBYDグループが持ち始めたことの証左だ。
NIO 1〜3月8.3万台、電池交換
NIOは「中国のテスラ」と呼ばれた時期もあるが、実態はテスラとはまったく異なる戦略を取る。最大の差別化要素はBaaS(Battery as a Service)。バッテリーを「所有」ではなく「利用」する仕組みで、車両価格を下げつつ月額サブスクで電池を使えるモデルだ。
フラッグシップのES9は52.8万元(約1,240万円、1元=約23.5円、2026年10月時点)で予約を開始した。BaaS適用なら車両価格を大幅に圧縮できる。ステアバイワイヤ技術も搭載し、NIOの技術的野心が詰まった1台に仕上がっている。ES9デビューへの期待から株価は5カ月ぶりの高値をつけた。
半導体の内製化にも踏み込んでいる。自社開発チップ「神璣(Shenji)」をサブブランドONVO(楽道)のL90に搭載。自動運転の頭脳を自前で持つことで、NVIDIAやQualcommへの依存度を下げる狙いがある。
2026年に入ってからは低価格帯にも進出。FireflyブランドでコンパクトEVセグメントに参入し、日本のコンパクトEVと直接競合する価格帯に降りてきた。NIO本体のプレミアム路線、ONVOの中価格帯、Fireflyのエントリーと、3ブランド体制でフルレンジをカバーする構えだ。
Xpeng 1〜3月6.3万台、自動運転AI
Xpeng(小鵬汽車)は「自動運転のXpeng」を掲げ、ADAS(先進運転支援)技術で差別化を図るメーカーだ。都市部でのNGP(Navigation Guided Pilot)は中国の主要都市でほぼ全域対応を達成。LiDARを標準装備するモデルが多く、ハードウェア面でもテスラのカメラオンリー戦略とは一線を画す。
2025年に投入したサブブランド「MONA」が台風の目になっている。MONA L03はBYD ATTO 3と直接競合する価格帯ながら、Xpeng譲りのADAS技術をフル搭載。コスパとテクノロジーの両立で若年層を取り込んでいる。
海外展開ではフォルクスワーゲンとの技術提携が大きい。VWのEVプラットフォームにXpengのソフトウェアを組み込む協業で、欧州市場への間接的な浸透を狙う。自社ブランドでの直接進出ではなく、既存の巨大メーカーを通じて技術を売る戦略は、中国EVメーカーのなかでもユニークなアプローチだ。
Xpengの創業者・何小鵬(He Xiaopeng)はアリババ出身のIT起業家。自動車メーカーというよりテック企業のDNAが色濃く、OTAアップデートの頻度やAI機能の実装スピードは業界随一。P7やG6といった既存モデルに加え、空飛ぶクルマ(eVTOL)の開発にも投資しており、モビリティ全体を見据えた動きを見せる。
吉利 2025年NEV約169万台、3ブランド展開
吉利(Geely)は中国最大の民営自動車グループであり、ボルボ・カーズの親会社でもある。EV時代には複数のサブブランドを同時展開する「多ブランド戦略」で市場を攻めている。
プレミアムEVブランドのZeekrは、800Vアーキテクチャと高性能バッテリーで技術派ユーザーを狙う。Lynk & Co 10+は900V充電に対応し、吉利グループの充電技術が業界最先端にあることを示した。BYDとのメガワット充電レースは、両社が互いを意識しながら技術を磨き上げている構図だ。
中価格帯を担うGeely Galaxyシリーズも急成長中。Galaxy A7はBYD SEALやXpeng P7と比較されるEVセダンで、デザインと走行性能のバランスが評価されている。
吉利グループの強みは、ボルボ由来の安全技術、Zeekrの先端EV技術、Lynk & Coのコネクテッド技術を各ブランド間で共有できること。プラットフォーム共有によるコスト効率もBYDに対抗する武器になっている。
ボルボとの協業で蓄積した欧州の安全・品質基準のノウハウは、中国国内メーカーのなかで吉利が突出している部分だ。Euro NCAPの高評価を獲得しやすいのもこの蓄積があってこそ。Zeekr 001やZeekr 007は欧州でも販売を開始しており、「中国車=低品質」というイメージを覆す旗手になっている。
CATL 電池の世界シェア3割超
CATL(寧徳時代)は自動車メーカーではない。だが中国EVの勢力図を語るうえで欠かせない存在だ。2026年1〜2月の世界EV電池シェアでCATLは約42%を占め、2位のBYD(約13%)を大きく引き離している。テスラ、BMW、ヒョンデ、トヨタ——世界中の自動車メーカーがCATLの電池を使う。
近年はバッテリー供給にとどまらず、事業領域を急速に拡大している。バッテリー交換ステーション事業に本格参入し、NIOの独壇場だった交換式モデルに風穴を開けた。GAC AionのRTモデルにCATLの交換式バッテリーを搭載するなど、メーカー横断のエコシステム構築に動いている。
全固体電池の開発でもCATLは先行組だ。量産化のタイムラインは2027〜2028年とされ、エネルギー密度500Wh/kgを目指す。これが実現すれば、EVの航続距離は現行モデルの1.5〜2倍に跳ね上がる。バッテリーの覇者がEVの覇者を決める——そんな時代が本格的に来ている。
Leapmotor 1〜3月11万台で急伸
主要メーカー以外にも、中国には有力なEVプレーヤーが多数存在する。
Leapmotor(零跑汽車)は、Stellantis(旧FCA+PSA)との提携で一躍グローバルプレーヤーに躍り出た。零跑の技術を使ってOpelブランドのEV SUVを生産するスキームは、中国の技術力が欧州の老舗ブランドを支える新しい産業構造を象徴している。低コスト設計を武器に、東南アジアや南米への展開も進行中だ。
GAC Aion(広汽埃安)は広州汽車グループのEV専業ブランド。中国国内のライドシェア・タクシー向けに大量導入が進み、販売台数では上位常連。ロボタクシー向けの自動運転車両開発にも注力しており、CATLの交換式バッテリーと組み合わせた運用効率の高さで法人需要を取り込んでいる。
Denza(腾势)はBYDとメルセデス・ベンツの合弁で誕生したブランドだが、現在はBYDが経営の主導権を握る。Denza Z9 GTの超急速充電技術は欧州メディアからも高い評価を受けた。MPVのD9は中国国内で高級ミニバン市場を開拓し、アルファードの対抗馬として急速にシェアを伸ばしている。
このほか、奇瑞(Chery)のiCAR、長城汽車のORA、東風のVoyahなど、中堅メーカーのEVブランドも着実に販売を伸ばしている。中国のEV市場は100社以上がひしめく過当競争の真っ只中にあり、淘汰と再編が進行中だ。
BYDは1〜3月の海外比率46%
中国EVメーカーの海外展開は、2024年から2026年にかけて一気に加速した。地域ごとに戦略と課題が異なる。
東南アジアはBYDの独壇場に近い。タイを製造拠点として右ハンドル車を現地生産し、バンコクモーターショーではトヨタを凌ぐ人気を見せた。マニラのオートショーでも中国EVが席巻しており、東南アジアでの日本車のシェアは確実に浸食されている。
欧州ではEUの追加関税(最大45.3%)が逆風になっているが、各社とも欧州現地生産で対応する構えだ。BYDはハンガリーとトルコに工場を建設中。LeapmotorはStellantisのポーランド工場を活用する。Denzaはプレミアム価格戦略で関税の影響を吸収しつつ、ブランド力の構築を優先している。
日本にはBYDが2023年1月、ATTO 3を皮切りに参入した。DOLPHIN、SEALと車種を拡大し、2025年4月にSEALION 7、同年12月にPHEVのSEALION 6、2026年7月に軽EVのRACCOを発売した。公式ディーラーマップでは2026年9月7日時点で77拠点(営業中59、開業準備中18)。価格設定も日本の補助金適用後にガソリン車と競合する水準を狙っており、じわじわと販売を伸ばしている。NIOのFireflyも日本市場への投入が取り沙汰される。一方で中国メーカーがHEV(ハイブリッド)市場にも参入する動きがあり、トヨタの牙城であるHEVセグメントにまで競争が波及し始めている。
中国EVメーカーの海外展開状況は、中国EVカテゴリーページで最新記事を追いかけられる。
日本で正規販売は10社中BYDのみ
中国EVメーカーの日本市場参入状況を整理する。本格進出済み、参入予告、検討段階の3区分で分類した。
| メーカー | 日本展開ステータス | 販売車種・予定車種 | ディーラー数 | 参入時期 |
|---|---|---|---|---|
| BYD | 本格進出済み | ATTO 3 / DOLPHIN / SEAL / SEALION 7 / SEALION 6(PHEV)/ RACCO(軽EV) | 77拠点(2026年9月、営業中59) | 2023年1月(ATTO 3) |
| NIO | 公式発表なし | Fireflyブランド(コンパクトEV)で日本展開を検討 | 未定 | 未定 |
| Xpeng | 検討段階 | VWとの提携経由が中心。直接参入は未発表 | — | 未定 |
| Zeekr(吉利) | 輸入販売を発表 | 大型ミニバン009。京都のEVメーカー、フォロフライが自社の販売・アフターサービス網で国内展開すると2025年10月に発表(ZEEKRの日本法人による正規販売ではない) | — | 2025年10月発表 |
| Leapmotor | 未定 | Stellantis日本ネットワーク活用の可能性 | — | 未定 |
| Li Auto | 未定 | 中国内需中心、海外展開は段階的 | — | 未定 |
| Xiaomi | 未定 | SU7右ハンドル化が条件。スマホ流通網を活用の可能性 | — | 2028年以降か |
| GAC Aion | 未定 | 東南アジア中心、日本は具体計画なし | — | 未定 |
| MG(上海汽車) | 未定(撤退済み) | 旧MGローバー車の日本販売は2003年以降も続いたが、2005年の英MGローバー経営破綻で途絶えた。上海汽車傘下の現MGは日本参入を発表していない | — | — |
| HiPhi(高合) | 事業困難 | 2024年経営難で生産停止、海外展開頓挫 | — | — |
本格進出はBYDのみで、6モデルを販売している。ディーラー網は2026年9月時点で77拠点(営業中59)。SEALION 6(PHEV)を2025年12月、軽EV RACCOを2026年7月に発売し、車種を広げている。BYD全車種の価格・スペック比較は別記事で詳しく解説している。
NIOはFireflyブランドでの日本参入を検討中とされる。中国本土のFireflyは200万円台のコンパクトEVで、日本のサクラやBYD RACCOと競合する価格帯。日本展開時はBaaS(バッテリーサブスク)モデルの導入が焦点になるが、日本にバッテリー交換ステーション網を構築するコストが課題だ。
欧州・東南アジアで急成長中のLeapmotorは日本市場に慎重姿勢で、Zeekrもフォロフライによる009の輸入販売を除けば日本展開は進んでいない。日本の独自性(軽自動車枠、CHAdeMO規格、限定的な補助金)が参入障壁になっている面が大きい。一方でXpengはVWとの提携を通じた間接進出が主軸で、自社ブランドでの参入は当面しない見込み。中国EVメーカーの日本市場攻略は、BYDが先行する構図が当面続きそうだ。
関連記事: 日本で買える中国EV全車種ガイド / テスラ・BYD日本ディーラー網比較 / 日本の輸入車販売と中国EVの伸び
中国の自動車メーカー一覧(EV以外も含む)
ここまではEV(NEV)メーカーに絞ってきたが、中国の自動車メーカーにはガソリン車や合弁ブランドを主力とする国有グループも多い。下表は2025年の年間販売台数が公表されている主要グループを、EV専業かどうか・日本展開の有無とあわせて並べたもの。販売台数は各社の発表値(集団単位。上汽・一汽・東風・広汽・北汽・長安はフォルクスワーゲンやトヨタなど合弁ブランド分を含む)。
| グループ | 主要ブランド | 2025年の年間販売台数 | EV専業か | 日本展開の有無 |
|---|---|---|---|---|
| BYD(比亜迪) | BYD / Denza / 方程豹 / 仰望 | 4,602,436台 | NEV専業(BEV+PHEV) | あり(BYDブランドを正規販売) |
| 上汽集団(SAIC) | MG / 栄威(Roewe)/ 智己(IM)/ 上汽VW・上汽GM(合弁) | 約450.7万台 | いいえ | なし(MGの日本参入は未発表) |
| 吉利汽車(Geely Auto) | Geely / Galaxy / Zeekr / Lynk & Co | 3,024,567台 | いいえ | 一部あり(Zeekr 009の国内展開をフォロフライが2025年10月に発表) |
| ボルボ・カーズ(吉利控股傘下) | Volvo | 710,042台 | いいえ | あり(ボルボを正規販売) |
| 中国一汽(FAW) | 紅旗(Hongqi)/ 解放 / 一汽VW・一汽トヨタ(合弁) | 約330.2万台(うち紅旗約46万台) | いいえ | なし |
| 長安汽車(Changan) | Changan / 深藍(Deepal)/ Avatr | 約291.3万台 | いいえ | なし |
| 奇瑞集団(Chery) | Chery / Omoda / Jaecoo / Jetour / Exeed | 2,806,393台 | いいえ | なし |
| 東風集団股份(Dongfeng) | 東風 / 嵐図(Voyah)/ 東風日産(合弁) | 約189.6万台 | いいえ | なし |
| 北汽集団(BAIC) | 北京汽車 / 極狐(Arcfox)/ 北京ベンツ(合弁) | 約175.2万台 | いいえ | なし |
| 広汽集団(GAC) | 広汽伝祺(Trumpchi)/ Aion / 広汽トヨタ・広汽ホンダ(合弁) | 1,721,489台 | いいえ | 2026年の参入を表明(販売開始は未確認) |
| 長城汽車(GWM) | Haval / WEY / Tank / Ora / 長城ピックアップ | 1,323,672台 | いいえ | なし |
| Leapmotor(零跑) | Leapmotor | 596,555台 | NEV専業 | なし |
| Xpeng(小鵬) | Xpeng / MONA | 429,445台 | NEV専業 | なし |
| Li Auto(理想) | Li Auto | 406,343台 | NEV専業 | なし |
| Xiaomi(小米) | Xiaomi | 40万台超(正確な台数は非公表) | EV専業(BEV) | なし |
| NIO(蔚来) | NIO / ONVO / Firefly | 326,028台 | EV専業(BEV) | なし |
「日本展開の有無」は2026年10月時点で日本で正規販売しているかどうか。中国ブランドで全国に正規販売網を持つのはBYDだけ。吉利グループはスウェーデンのボルボを日本で販売しており、傘下Zeekrの高級ミニバン009も、京都のフォロフライが2025年10月に国内展開を発表した。台数の数え方は各社で異なり(卸売・小売、商用車の有無)、単純な順位比較には向かない。
表の出典: CarNewsChina(BYD・長城・Leapmotor・Xpeng・Li Auto・NIOの通年実績) / 吉利汽車(2025年販売実績) / Gasgoo(上汽) / Volvo Cars(2025年販売) / DoNews(中国一汽) / Gasgoo(長安) / Gasgoo(奇瑞集団) / Tiger Brokers(東風集団股份の発表) / 北汽集団 公式 / IT之家(広汽集団の産販快報) / CarNewsChina(Xiaomi) / 日本経済新聞(広汽の日本参入表明) / フォロフライ(ZEEKR 009の国内展開) / 同プレスリリース(PR TIMES)
出典
- tridenstechnology.com(2026年10月の確認で追加)
- response.jp(2026年10月の確認で追加)
- ev-charge-enechange.jp(2026年10月の確認で追加)
- bydjapan.jp(2026年10月の確認で追加)
- cnevpost.com(2026年10月の確認で追加)
- CnEVPost — 中国NEV市場の英語ニュースソース
- InsideEVs — グローバルEV市場データ
- CarNewsChina — 中国自動車産業ニュース
- CleanTechnica — クリーンエネルギー・EV市場分析
- 各メーカー公式発表および決算資料
更新履歴
- 2026年10月16日更新: 事実関係を一次情報で確認し、価格・数値などを最新の情報に訂正しました。
2026年10月24日: 人民元の円換算レートを1元=約23.5円(2026年10月時点)に統一し、換算額を更新しました。
2026年10月24日: 「主要6グループの販売規模一覧」の2025年販売台数を各社発表値(吉利NEV約169万台・NIO約33万台・Xpeng約43万台・Leapmotor約60万台)に訂正し、Zeekrの日本展開状況をフォロフライによる009の国内展開発表(2025年10月)に更新しました。
2026年10月24日: 販売店数を最新値(BYD Auto Japan公式の店舗一覧で2026年10月24日時点78店舗、営業中60・開業準備中18)に更新しました。
関連記事
中国EVの記事一覧 →