BYDが英・豪・伯でEV販売首位 – 海外輸出70%増の現在地
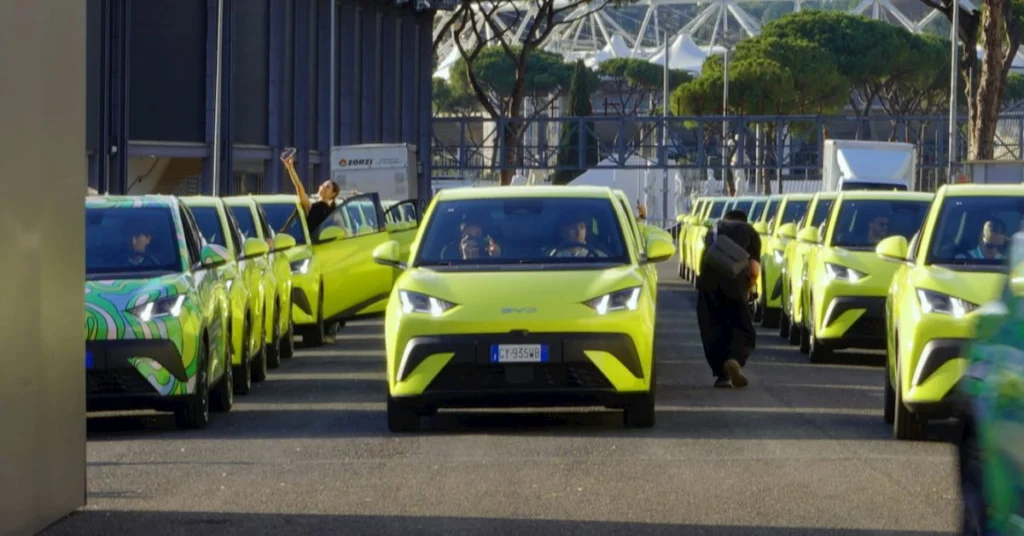
テスラとフォルクスワーゲンが守ってきた英国EV市場の構図が、わずか3年で塗り替わった。BYDが2026年1〜4月の英国EV販売で7%超のシェアを握り、テスラ、起亜、フォルクスワーゲンを抜いて首位に立ったことが、英自動車工業会(SMMT)の登録データで明らかになった。
英国EV市場でシェア7%超、テスラ・起亜を抜く
SMMTのデータによれば、BYDは2026年1〜4月期に英国で12,754台のEVを販売した。同期間の英国EV市場全体は前年同期比22%増と拡大基調にあり、その伸びをBYDが牽引した格好だ。BYDが英国に正式参入したのは2023年3月で、ATTO 3を最初の販売モデルに据えてから3年あまりで主要ブランドを追い抜いたことになる。
参入当初は数店舗規模だったディーラー網は、Pendragon傘下のStratstoneやLookersといった大手ディーラーグループとの提携を経て英国全土へ広がった。販売・整備拠点が短期間で出揃ったことで、初期の中国ブランドにつきまといがちだった「買った後の安心感」への懸念がかなり解消された点が大きい。
BYD UKのカントリーマネージャー、Bono Ge氏は声明で「燃料価格が高止まりするなか、より賢く経済的な選択肢としてEVを選ぶドライバーが増えている」とコメント。市場の伸びとブランド浸透が同時に進んだことが追い風になったと説明している。
英国の販売ラインナップは、ATTO 3、Dolphin、Dolphin Surf、Seal、Sealion 7のBEV5車種に、PHEVのSeal U、Seal 6、Sealion 5を加えた8車種に、2025年8月に発売したATTO 2(£30,850から)も並ぶ。BEVとPHEVを並走させ、Dolphin Surfがエントリー層を取り、Sealion 7やSealがアッパー層を取る二段構えで売上を積み上げている。
豪州・ブラジルでも単月首位
勢いは英国にとどまらない。オーストラリアでは2026年4月、BYD Sealion 7が1,780台で単月のEV販売首位に立った。2位はGeely EX5、3位はZeekr 7Xと続き、Tesla Model Yは4位、Kia EV5が5位。豪州市場ではテスラと韓国勢が中国勢に押される展開になっている。
ブラジルではさらに象徴的な数字が出た。BYDは4月に14,911台を販売し、フォルクスワーゲン、GM、ヒュンダイを抑えて中国ブランドとして初めて月間の総合販売首位を取った。VWとの差はわずか80台前後と僅差だが、1950年代から現地生産を続ける老舗を、2021年に乗用車を投入したばかりの新参が抜いたインパクトは大きい。
背景には、海外向けの生産・輸出体制の整備がある。BYDはタイ・ラヨーンの完成車工場を2024年7月に稼働させ、年産15万台規模で右ハンドル車を含むASEAN・豪州向け車両を供給している。ブラジルでは旧フォード工場跡地を取得したバイア州カマサリ拠点を2025年から段階的に立ち上げ、現地生産による関税回避と為替リスクの平準化を進めている。中国本土からの輸出に頼らない近隣供給の体制が、英国・豪州・ブラジルの販売を下支えしている。
中国本土の落ち込みを海外で埋める構図
もっとも、BYDの全社販売は手放しで好調とは言えない。4月のNEV(BEV+PHEV)販売は321,123台で、前年同月(380,089台)比16%減。乗用車のBEVは20%減の156,944台、PHEVは11%減の157,156台と、月次ベースのYoYマイナスは8カ月連続となった。中国国内の値引き競争と買い控えが響いている形だ。
その穴を埋めているのが輸出である。4月のNEV輸出は135,098台で前年同月比70%増。3月の120,083台を上回り、単月の輸出記録を更新した。2026年1〜4月期の海外販売累計は456,263台に達している。
| 指標(2026年4月) | 台数 | 前年同月比 |
|---|---|---|
| BEV販売(全社) | 156,944台 | -20% |
| PHEV販売(全社) | 157,156台 | -11% |
| NEV輸出 | 135,098台 | +70% |
| 英国EV販売(1〜 |
12,754台 | シェア7%超 |
日本では年間4,000台規模、RACCO投入で何が変わるか
英国・豪州・ブラジルに共通するのは、価格と航続のバランス、そしてLFPベースのBlade Batteryによる安全性・耐久性訴求がそのまま刺さった点だ。一方、日本でのBYDは2026年10月時点で、軽EVのRACCO(2026年7月28日発売)、DOLPHIN、ATTO 3、SEAL、SEALION 7、PHEVのSEALION 6の6車種体制だ。2025年の乗用車登録は3,742台(BYD Auto Japan発表)で、英国の1〜4月累計の3割程度にとどまる。
JAIAによれば、2025年の外国メーカー製EVの新規登録は30,513台で、そのうちBYDが3,870台、ヒョンデが1,169台だった(BYD Auto Japanの自社発表では乗用車3,742台)。テスラは輸入EVの最大勢力とみられるが、ブランド別の公式な台数は公表されていない。BYDはテスラに次ぐ「2番手」を韓国勢と争う構図で、英・豪・伯のような圧倒的シェアからは距離がある。日本市場の軽EV比率の高さ、CHAdeMO中心の充電インフラ、既存ディーラー網の厚みといった構造要因が、海外と同じ勝ちパターンが通用しにくい理由になっている。
そこで鍵を握るのがRACCOだ。日産サクラ・三菱eKクロスEVが約260〜310万円で軽EV市場を押さえるなか、RACCOは登録車ではなく軽自動車規格のEVで、2026年7月28日に214万5,000〜249万7,000円(税込)で発売された。WLTC航続は210km/320km。国のCEV補助金は15万円とサクラ(58万円)より少なく、その差を車両価格と航続距離でどこまで埋められるかが普及の分かれ目になる。英国市場で機能した低価格モデルによるエントリー層の取り込みが、日本でも通用するのかが問われる場面で、見るべきは絶対台数ではなく輸入BEV内でのシェア推移と新型投入のテンポになる。
出典
関連記事
BYDの記事一覧 →